2026年上半年(6月30日)恒生指數收22881.02.,跌10.7%;國企指數收7558.30,跌15.2%。
股票投資組合上半年不計股息升9.4%,跑贏大市(恒指)1.3%,跑贏國指5.8%。
手上持有的主要都是舊經濟股,只有金融板塊跑贏大市,能源電力版塊和大市差不多,其餘兩個板塊都跑輸了。

2025年恒生指數收 25630.54,升27.8%,國企指數收 8913.68,升22.3%。
股票投資組合在2025年包括股息賺21.0%,扣除股息後升16.5%,跑輸大市(恒生指數)11.3%,和國企指數5.8%,這是繼去年同時跑輸了兩個指數之後,今年再次同時跑輸了兩個指數。
由於這兩年大市和組合上升了不少,在高位(上升時)減持和低位(下跌時)增持的策略下,現金增加到了約佔組合的20%,就算扣除了現金不會隨大市升值,組合仍然跑輸大市不少。
組合和大市的相關性(correlation)約0.94,基本上跟隨大市上落,Beta值只有約0.61,年化波幅標準差(Annualised standard deviation)約13.1%,比恒指的約20.4%小,在大市波動下,波幅比較小一些,回報也小一些。
以下是組合在扣除股息後的全年升跌圖。

今年股市基本在樂觀的情緒下步步高升,科技股等新經濟股升幅更大,手上持有的傳統舊經濟股望塵莫及,地產板塊仍然是其中最差的板塊,拖累到整個組合跑輸了大市不少,其中的華南城(1668)更已經被清盤,以最後收市價計佔組合約0.4%,未來很可能是 total loss,組合要再減值0.4%。
祝大家在2026年心情愉快,恒生指數穿30,000後再創歷史新高。
2024年恒生指數收 20059.95,升17.7%,國企指數收 7289.89,升26.4%。
股票投資組合在2024年包括股息賺20.9%,扣除股息後升16.0%,跑輸大市(恒生指數)1.7%,和國企指數10.4%,這是繼過去三年跑贏兩個指數之後,今年是跑輸了恒生指數,今年國指數比恒生指數升幅大很多,所以跑輸國企指數不少。組合中總會有一些現金,不是100%的股票,現金不會隨大市升值,跑輸一點點也算是跟到大市了。相比五年前(2019年)的恒生指數的28189.75,跌到今年(2024年)的20059.95,仍然下跌了28.8%,投資組合在這五年的綜合回報(不計股息)上升了5.8%,算是不錯了。
以下是組合在扣除股息後的全年升跌圖。
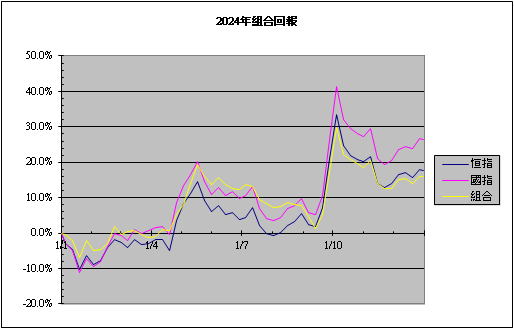
今年股市在9月突然爆升,然後整個市場氣氛改變,悲觀轉為樂觀,有很多分析員對2025年前景都持樂觀態度。股市就是這樣,大多數人都是見升看升(入貨),見跌看跌(沽貨)。我是反其道而行,高位(上升時)減持,低位(下跌時)增持。不求發達,只望能減低風險,和取得多一點的微利。
從板塊看,組合中的地產板塊仍然未好轉,今年仍下跌了10.4%,金融板塊最好,上升了39.0%,其餘能源、運輸板塊的上升幅度和恒指相差不遠。
祝大家在2025年笑口常開,香港股市越升越有。
中、港股市最近跌到慘不忍睹,是世界極少見的慘淡氣氛,PE低,股息率高,接近10厘息的藍籌/大價股並不難搵。
美股固然是屢創新高,印度股市的市值也超越港股。
跌市自然有跌市的原因,有跌市的背景。很多財經分析員都說現在的港股在極低位,但是不知還會跌到多低,而不敢入市。
現在正是很符合股災的氣氛和情景,又有很多人都會說股災是長線投資的好時機,那麼現在有多少人夠膽在股災下入市?
2023年恒生指數收 17047.37,跌13.8%,國企指數收 5768.50,跌14.0%。
股票投資組合在2023年包括股息蝕5.0%,扣除股息後跌9.5%,跑贏大市(恒生指數)4.3%,和國企指數4.5%,這是繼過去兩年跑贏兩個指數之後,今年是連續第三年跑贏了。可惜的是恒生指數在三年前(2020年)的27231.13,跌到今年(2023年)的17047.37,下跌了37.3%,投資組合雖然跑贏恒生指數,綜合三年的回報也只餘下3%了。
以下是組合在扣除股息後的全年升跌圖。

從上圖看,今年恒生指數基本上是震盪中拾級而下,無力反彈,到現在PE=10.6,股息率4.0%,接近10%股息的重磅股也有很多,買股收息有很多選擇。
今年可算是內房股的災難年,停牌後復牌的公司,經撇帳後的帳面值已經面目全非,股價更跌至市帳率的10%以下,仍在ICU急救之中,未知何時才能脫離危險期。組合中的地產板塊也是重災區,平均跌幅達33.9%,其餘運輸板塊跌9.9%,金融板塊跌4.1%,去年跌得最多的能源板塊,今年反而錄得有6.4%的升幅。
香港的股市,不但沒有像歐美日等股市普遍錄得升幅,比內地上證指數的下跌4.5%,更跌多了9.3%到13.8%。我相信股市升得多會跌,跌得多會升,希望未來一年可追回失地,有可觀的升幅。
祝大家在2024年事事順境,香港股市恢復活力。
繼去年五月的一篇《曾氏通道及未來一年的位置(2022更新)》,並預估了未來一年(即今年)曾氏通道的位置(註1),預估的位置當然不可能準確,現在讓我們看看相差有多遠。
以下是由1992年開始的最新恒生指數曾氏通道圖(不同起始點會得出不同的曾氏通道,1992年開始是跟隨曾淵滄博士在一些書上的習慣,如果這方面有了改變,煩請網友通知)(註2):

|
通道線 |
去年預估位置 |
30/4/2023 |
預期 30/4/2024 |
|
95%樂觀線 |
10.81
(49,700) |
10.78 (47,900) |
10.82 (52,000) |
|
75%樂觀線 |
10.65
(42,400) |
10.60 (40,300) |
10.65 (42,100) |
|
中線 |
10.43
(33,800) |
10.36 (31,600) |
10.40 (32,900) |
|
75%悲觀線 |
10.20
(26,900) |
10.11 (24,700) |
10.16 (25,800) |
|
95%悲觀線 |
10.04
(22,900) |
9.94 (20,800) |
10.98 (21,700) |
在過去的一年,恒生指數主要在通道的下方運行,今年的通道因此向下移,這是曾氏通道的自我修正能力表現。今年真正的五條通道線,比去年下降了少許。
值得注意的是,現在的恒生指數,仍然是在曾氏通道的95%悲觀線附近。
註:
1)由於上圖是由三十年的數據造出,一年後的曾氏通道只是再加一年的數據,對於通道的位置應該不會有太大影響,因此可以用當時的通道延長,預估通道的未來位置,相信不會出現太大的偏差,而少許的偏差是可以接受的,我們只需要知道恒生指數在通道的大約位置。
2)不同的起始點會得出不同的曾氏通道,對未來的預期看法也會有很大的分別。
***************************************************
2023-08-30
最近看到曾淵滄博士的youtube (曾淵滄:我不看曾氏通道!解構失效原因,恆指參考價值大打折扣!https://www.youtube.com/watch?v=jSQOkjKPelk),表示恒生指數過去數年在不適當的時間做了組合比重調整,引致指數參考價值不高,他自己也不看曾氏通道了。
原創者曾博士都放棄了曾氏通道,看來這個曾氏通道系列也應該是完結的時候了。
星期五去了深圳一天遊,飲飲食食之外,也想測試一下,除了香港的Alipay HK和Wechat Pay 之外,內地的(人民幣)支付寶,在沒有內地銀行戶口和內地電話號碼的情況下,綁定香港的信用卡是否用得到。
基本上全程都可以用到電子支付,無論是港幣的Alipay HK和Wechat Pay,還是內地支付寶都順利付款,帶去的現金全數帶回。
遇上的一點障礙是,內地支付寶原先綁定的中銀信用卡,付款時要求密碼(卡後的3個數字),而我身上沒有帶卡,忘記密碼而不能付款。後來改用匯豐銀行的信用卡,又不用密碼了。
不想開內地銀行戶口和養一個內地電話號碼,開通一個內地支付寶和綁定一張國際信用卡會是另一個選擇。至於匯率和手續費,就要遲些收單才去看,現在起碼知道是可以用得到。
註:信用卡在匯兌上加了1.95%的手續費(所有境外消費都有這1.95%的手續費),比較Alipay HK的即時兌換,大約貴了1.6%左右。
2022年恒生指數收 19781.41,跌15.5%,國企指數收 6704.94,跌18.6%。
股票投資組合在2022年包括股息賺0.4%,扣除股息後跌4.1%,跑贏大市(恒生指數)11.4%,和國企指數14.5%,繼去年都跑贏兩個指數之後,今年也跑贏了。比較上半年的跑贏大市(恒指)7.1%和跑贏國指7.4%,下半年再接再厲,更上一層樓。
以下是組合在扣除股息後的全年升跌圖。
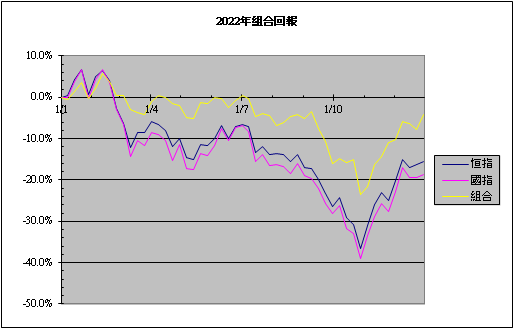
恒指今年延續去年的跌勢,繼續下跌到10月31日的最低位14597.31,然後上升,從上圖看V形明顯,希望明年繼續追回上面的失地。
早幾年是新經濟股升得多,這兩年卻是新經濟股跌得快,手上的是以舊經濟股為主,雖然跌得沒有那麼急,也是驚濤駭浪。
板塊方面,組合中的主要四個板塊,不計股息和現金,運輸板塊上升了18.6%,金融板塊上升了1.5%,地產板塊下跌了7.3%和能源板塊下跌了16.1%。
另外,組合內有一隻在4月已經被停牌的世茂房地產(813),大約佔組合的1.2%,如果這隻股票最後捱不過,要化為烏有(total loss),組合便要減值1.2%,今年的虧損亦增加。
祝大家在2023年步步高陞,萬事勝意。
繼去年五月的一篇《曾氏通道及未來一年的位置(2021更新)》,並預估了未來一年(即今年)曾氏通道的位置(註1),預估的位置當然不可能準確,現在讓我們看看相差有多遠。
以下是由1992年開始的最新恒生指數曾氏通道圖(不同起始點會得出不同的曾氏通道,1992年開始是跟隨曾淵滄博士在一些書上的習慣,如果這方面有了改變,煩請網友通知):

下表為曾氏通道去年預估的位置,今年的真正位置,及未來一年的預估位置(括弧內為對應的恒生指數位置):
|
通道線 |
去年預估位置 |
30/4/2022 |
預期 30/4/2023 |
|
95%樂觀線 |
10.79
(48,700) |
10.76 (47,300) |
10.81 (49,700) |
|
75%樂觀線 |
10.64
(41,600) |
10.60 (40,300) |
10.65 (42,400) |
|
中線 |
10.41
(33,200) |
10.38 (32,100) |
10.43 (33,800) |
|
75%悲觀線 |
10.19
(26,600) |
10.15 (25,600) |
10.20 (26,900) |
|
95%悲觀線 |
10.03
(22,700) |
9.99 (21,800) |
10.04 (22,900) |
在過去的一年,恒生指數主要在通道的下方運行,今年的通道因此向下移,這是曾氏通道的自我修正能力表現。今年真正的五條通道線,比去年下降了少許。
值得注意的是,現在的恒生指數,已經低於曾氏通道的95%悲觀線。
註:
1)由於上圖是由三十年的數據造出,一年後的曾氏通道只是再加一年的數據,對於通道的位置應該不會有太大影響,因此可以用當時的通道延長,預估通道的未來位置,相信不會出現太大的偏差,而少許的偏差是可以接受的,我們只需要知道恒生指數在通道的大約位置。
每年的二、三月都是主要的業績公告期,新一年的股息和去年比較可能會有較大的變化,又是時候對去年的資料作一次更新了(https://freenenjoy.blogspot.hk/search/label/股息率投資法)。
用今年3月最新公告計算的恒生指數全年股息指標(不是股息率),由前年(2020年)的1041大幅減至去年的701,再由去年的701減至今年的651,如果和前年(2020年)的3月比較,減幅達到37.5%。以3月31日的恒生指數收市21996.85及股息率2.96%計:
|
|
未來一年 |
未來二年 |
|
恒指目標中位數 |
21600 |
22300 |
|
一個標準差範圍 |
17300-25900 |
17400-27100 |
註:
1)一個標準差範圍是指有約68%機會在這個範圍內,並不是說那是預測的高低點,也代表有約32%機會會升穿範圍的高點,或跌破範圍的低點,機會並不低。
2)以上機會率是以正態分佈計算得出,但股市的升跌並不十分依循正態分佈。通常是上升的速度慢,下跌的速度快,也有肥尾效應。
3)由於過去兩年的疫情,很多公司都在困難中渡過,有不少公司仍然減少甚至暫停派息。不過疫苗已經面世,很多富裕的國家都已經逐漸恢復經濟活動,未來的前景也會大幅好轉。從剛過去的派息去預測未來兩年,恐怕這一次會出現重大的偏差,未來的恒指目標中位數會被嚴重低估。
4)恒生指數在2020年加入了阿里巴巴和美團等不派息的重磅新經濟股,佔恒生指數的比重有十多、二十個巴仙,把現在的股息率向下拉低了不少,用過去多年的股息數據得出的股息基準線會偏高,基於這基準線得出的未來恒生指數目標中位數會偏低,低估了未來的走勢。
新冠肺炎席捲全球已經兩年多,最新的Omicron病毒傳播力強勁,世界各地都是快速感染,然後快速回落,西方很多國家/地區都開始了放寬防疫措施,恢復經濟活動,與病毒共存。
Omicron病毒在香港的傳播速度可說是冠絕全球,升得快時回落得亦快,在三月初見頂後已經逐漸回落,回落的原因應該是太多人感染了,提高了免疫力,有效傳染數Rt<1,正在群體免疫的路上,只是過程中付出的人命代價和經濟代價都似乎是太大了。未來政府有決心要清零的話,應該不太難做到。
中國的動態清零政策,可能會在今年內動搖改變。一方面是Omicron病毒傳播得太快,又多無症狀感染者無影無形,防守的成本越來越高;另一方面是很多國家都開始恢復經濟,與病毒共存,中國長期維持動態清零會令自己成為孤島,要溶入世界,便要作出適當的改變,計劃如何可以用最低的成本(包括人命和經濟),去達到改變的結果。
2020年恒生指數換入了不派息的阿里巴巴、小米和美團等重磅新經濟藍籌股,權重達十幾、二十%,變相令恒指股息率下降了近二十%,建基於過去多年統計數據的股息率投資法,被大幅的扭曲了,在預期未來發展時,需要有很大的調整,可是如何調整卻不是容易得出。
由於新冠疫情的影響,和換入了不派息的權重新經濟股,盈利指標由兩年前(2020年3月)的2495下降到1684,下降幅度達32.5%,股息指標也由兩年前的1041下降到651,下降了37.5%。新冠疫情退卻,恢復經濟,盈利和派息都會增加,我對未來相當樂觀。
疫情會過去,受疫情影響的低派息也會回復正常,可是恒生指數換入不派息的重磅新經濟藍籌股,卻會持續的影響著恒生指數的股息率。建基於過去多年統計數據的股息率投資法,會持續反映偏低的目標,情況有點像上世紀50年代後的S&P500(參考從歷史數據比較股息率投資法中的A節和E節 https://freenenjoy.blogspot.com/2013/04/blog-post_22.html)。由這套股息率投資法推算出來的目標恒生指數,更可能會造成誤導,需要每次作出解釋。如果這個情況不能改善,2022年的這一篇更新可能會是最後一篇了。


