網頁

2018年9月28日星期五

中外運航運(368)私有化


中外運航運(368)在2007年尾以每股HK$8.18發行14億股上市,集資百多億港元。上市前的資產淨值只有US$465M(約36億港元)。

上市後亦消化不了集得的資金,資金運用緩慢,大多數資金以現金/存款形式留下來,到今年中仍然有大約7億美元(55億港元)的現金和短期存款,基本上全無負債。

現在資產淨值約18.4億美元(143億港元),每股淨值約3.6港元。

昨晚中外運航運公佈私有化出價每股HK$2.70(比停牌前的收市價HK$1.81高49%。),動用資金約33.7億港元。

私有化後,大股東可以從公司取回33.7億港元資金(反正公司現金太多沒處花),公司的資產淨值仍然有109億港元。十年間公司沒怎麼賺錢,可是一來一回,公司資產大膨脹,利益歸於大股東。

是誰養肥了大股東?當年投資者以超高的溢價和無限想像的前景購入股票,其中的風險值得思考。


2018年6月30日星期六

2018半年結


2018年上半年(6月29日)恒生指數收28955.11,跌3.2%;國企指數收11073.00,跌5.4%。

股票投資組合上半年不計股息跌0.4%,跑贏大市(恒指)2.8%,跑贏國指5.0%。經過連續三年跑輸大市後,今年上半年終於可以跑贏大市,只是仍然是蝕錢的(不計股息),全年還要看下半年的表現。國指亦是連續三年跑輸恒指,本以為今年上半年可以跑贏恒指,那知到了六月的半年結,又再跑在恒指之後。

國企指數在過去三年連續跑輸恒生指數,今年上半年再輸2.2%,和2014年尾的指數(恒生指數23605.04和國企指數11984.69)比較,三年半間恒生指數累積上升了22.7%,而國企指數不但沒有上升,反而下趺了7.6%,兩者相差了30.3%。同期的上證綜合指數亦由3234.68下跌至2847.42,下跌了12%。對於重倉於內地公司的投資者,真是別有一番滋味在心頭。

投資組合在這三年半間雖然不至於虧損,但是也無甚進賬(不計股息),只能眼光光。

組合除了會「逢上升減持」和「逢下跌增持」外,亦會在相對強弱之下,把上升了的「強勢股」換到下跌了的「弱勢股」,和很多在傳媒中教人買賣股票的財經界人士的說法背道而行,不過要注意「弱勢」的原因是在週期變化之中,我並不介意慢慢的等待。


2018年5月1日星期二

曾氏通道及未來一年的位置(2018更新)


繼去年四月的一篇《曾氏通道及未來一年的位置(2017更新)》,並預估了未來一年(即今年)曾氏通道的位置(註1),預估的位置當然不可能準確,現在讓我們看看相差有多遠。

以下是由1992年開始的最新恒生指數曾氏通道圖(不同起始點會得出不同的曾氏通道,1992年開始是跟隨曾淵滄博士在一些書上的習慣,如果這方面有了改變,煩請網友通知):


下表為曾氏通道去年預估的位置,今年的真正位置,及未來一年的預估位置(括弧內為對應的恒生指數位置):

通道線
去年預估位置
30/4/2018
預期 30/4/2019
95%樂觀線
10.66 (42,800)
10.66 (42,500)
10.71 (44,700)
75%樂觀線
10.50 (36,300)
10.50 (36,200)
10.55 (38,000)
中線
10.26 (28,600)
10.27 (28,800)
10.32 (30,200)
75%悲觀線
10.03 (22,600)
10.04 (22,900)
10.09 (24,000)
95%悲觀線
9.86 (19,100)
9.88 (19,500)
9.93 (20,500)

和過去三年不同的是今年的通道位置相當接近去年的預估數字,原因是一年前的過去幾年的恒生指數都是在通道的下方運行,把通道拉向下方,而在過去的一年,恒生指數大約在通道的中間位置運行,通道也便不會有太大的改變,所以去年預估的數字也就相當接近今年真正的通道了。


註:
1)由於上圖是由二十多年的數據造出,一年後的曾氏通道只是再加一年的數據,對於通道的位置應該不會有太大影響,因此可以用當時的通道延長,預估通道的未來位置,相信不會出現太大的偏差,而少許的偏差是可以接受的,我們只需要知道恒生指數在通道的大約位置。


2018年4月1日星期日

從股息率看港股的未來展望(2018更新)


每年的二、三月都是主要的業績公告期,新一年的股息和去年比較可能會有較大的變化,又是時候對去年的資料作一次更新了(http://freenenjoy.blogspot.hk/search/label/股息率投資法)。

用今年3月最新公告計算的恒生指數全年股息(不是股息率),和去年3月比較,增加了約28.7%。以3月29日的恒生指數收市30093.38及股息率3.61%計:


未來一年
未來二年
恒指目標中位數
34000
37100
一個標準差範圍
27000-41000
29100-45200
註:
1)一個標準差範圍是指有約68%機會在這個範圍內,並不是說那是預測的高低點,也代表有約32%機會會升穿範圍的高點,或跌破範圍的低點,機會並不低。
2)以上機會率是以正態分佈計算得出,但股市的升跌並不十分依循正態分佈。通常是上升的速度慢,下跌的速度快,也有肥尾效應。


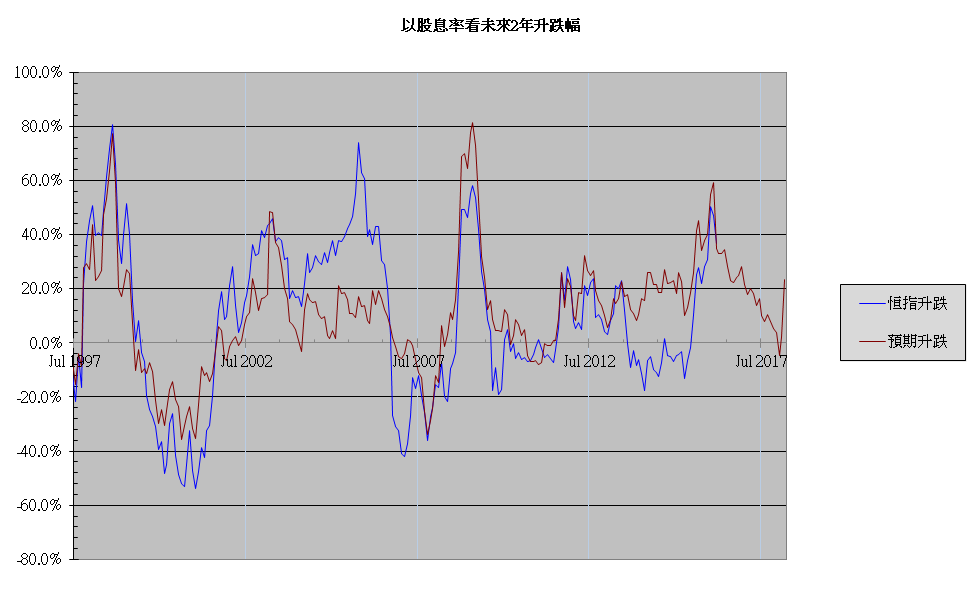
下圖是用股息率推算的二年後恒指(預期恒指)和真正的恒生指數比較:


二年後的預期恒指升跌和真正的恒生指數升跌比較:


2018年2月16日星期五

2018年2月9日星期五

升市跌市平常心


經過2017年的漫長升市後,今年1月份恒生指數再升10%,相對於去年年初時,已經上升了大約一半(50%)。

2月份只過了幾天,由美國帶動大市急速下跌,整個1月份的升幅全部泡湯,很多人對於急速的大跌市並不適應,有頗大的壓力,心情忐忑。

有人恐懼股災再臨,有人滿膛子彈待機而發。很多人都在猜後市走向,高位幾何?低位在那?金融遊戲,估中有獎。可是沒有人是先知,可以估中,亦可以估錯。

有人估中而賺大錢是他們本事,自問沒有這種能力。

這些天還能保持心情平靜,沒有甚麼大的波動,更不會因市況影響睡眠,原因在於一切按既定程序(逢上升時減持,逢下跌時增持)而行,不會因估計未來是升市還是跌市,而有所不同,少了要作決定的壓力。

大市跌下來便會增持,資金是早前上升時沽出部分股票而來,一來一回又有少許進賬,雖然不多,也是開心。這個做法不會幫我賺大錢,主要是減低風險,和在長期上可以有不錯的回報,心理壓力小,身心健康。


2018年1月27日星期六

世界輪流轉

今年只過了四個星期,恒生指數33154.12,上升了10.8%,國企指數13723.96,上升了17.2%,投資組合也上升了13.1%,跑在兩個指數之間。

過去連續三年(2015-2017),國企指數都跑輸恒生指數,三年累積共跑輸了29%之多,恒生指數已經創了歷史新高,那麼國企指數呢?別說2007年的二萬點遙遙無期,便是2015年的一萬五千點也漫漫長路。今年總算看到一點動力,四個星期之內上升了17.2%,跑贏恒生指數6.4%,希望可以慢慢的收復失地,世界輪流轉。

在逢上升減持和下跌增持的操作下,組合在這四個星期只是沽出了大約4-5%的股票,另外又有大約4-5%上升得比較多的股票轉去了低殘落後的股票,如果未來繼續上升,會加大沽出的力度。

從市盈率或股息率看,現在的價格已經比過去統計的中位數高出10%以上,不過在人性貪婪(或恐懼)之時,價格是可以高出(或低於)50%以上的。未來是升是跌,在發生之前沒有人會知道,重點是如何令自己在無論升、跌的情況下,都可以開心快樂生活,然後讓會發生的事情發生。